Кредит в России или рассрочка застройщика на Пхукете
Кредит под залог в РФ под 18-28% против беспроцентной рассрочки застройщика на Пхукете: расчёт переплаты, схемы 30/70, финансирование после сдачи под 5-10%.
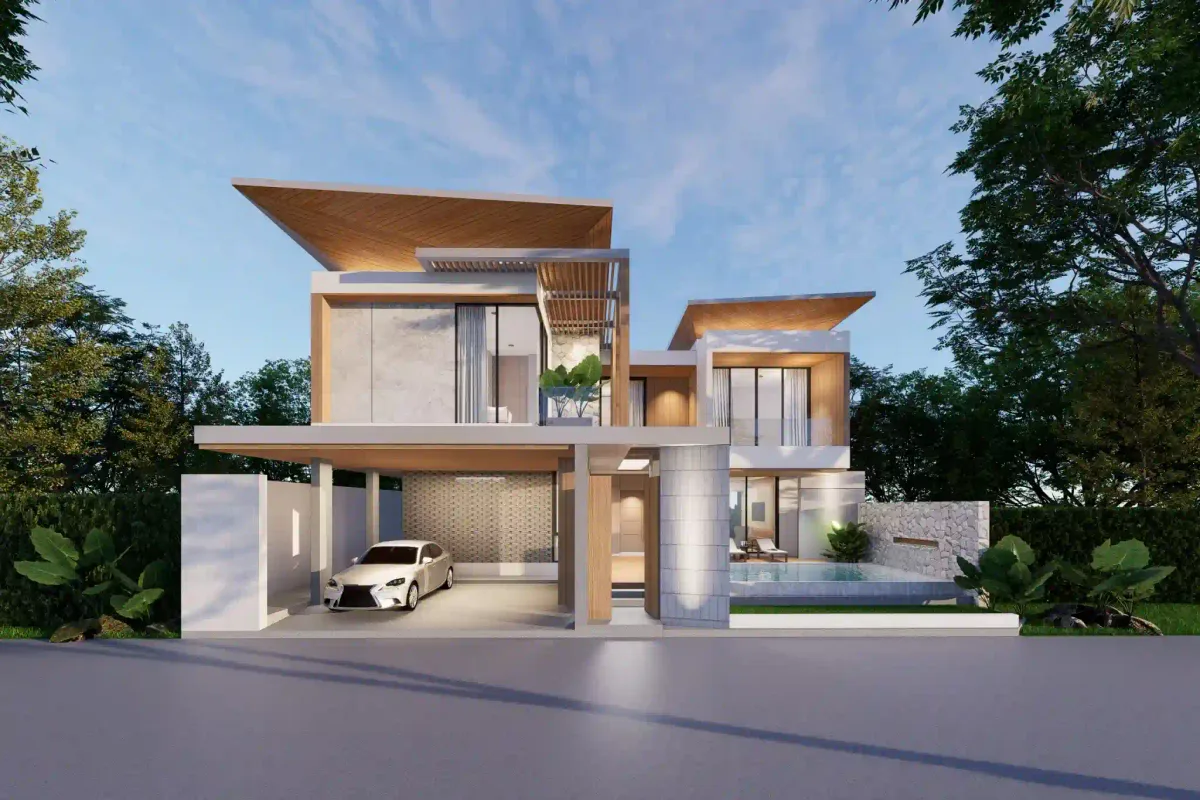
Короткий ответ: рассрочка застройщика почти всегда выигрывает: она беспроцентная, растянута на 2-3 года стройки и не требует залогов, тогда как рыночный кредит под залог в РФ стоит 18-28% годовых в рублях. Кредит оправдан точечно: короткий бридж на 3-6 месяцев до прихода своих денег, но не как способ финансирования покупки целиком.
Этот вопрос приходит из российской привычки: у нас покупка недвижимости срослась с ипотекой, и первый рефлекс покупателя, которому не хватает всей суммы сразу, звучит как «возьму кредит». На Пхукете этот рефлекс стоит переучить, потому что рынок устроен зеркально российскому: 86% проектов каталога продаются на этапе стройки с беспроцентной рассрочкой, где застройщик зарабатывает на цене лота, а не на проценте, тогда как российский рыночный заём под залог недвижимости обходится в 18-28% годовых в рублях. Иными словами, тайский застройщик уже выдал вам беспроцентный кредит на 2-3 года, и брать поверх него рублёвый под 20% с лишним означает платить дважды за одни и те же деньги. Ниже расчёт переплаты на конкретном лоте за 5 млн THB, все 3 легальные замены ипотеке для иностранца и 3 честных случая, когда российский кредит всё-таки уместен и как им пользоваться без потерь.
Сравнение одним взглядом
Таблица по 8 критериям показывает редкий для наших сравнений разгром: рассрочка выигрывает 7 строк из 8, и у кредита остаётся единственная сильная позиция: скорость доступа к деньгам здесь и сейчас. Разбор каждой строки таблицы идёт ниже.
| Критерий | Кредит под залог в РФ | Рассрочка застройщика |
|---|---|---|
| Ставка | 18-28% годовых в рублях | 0%: застройщик зарабатывает на цене |
| Срок | Месяцы или годы, по договору | 2-3 года стройки, до ключей |
| Переплата на лоте 5 млн THB за 2 года | 4,8-6 млн ₽ | 0 ₽ |
| Залог | Ваша недвижимость в РФ | Не нужен: лот и есть обеспечение |
| Валютный риск | Долг в рублях, актив в батах | Транши усредняют курс |
| Проверки и одобрение | Банк, оценка, страховки | Паспорт и договор |
| Что финансирует | Любую покупку | Только лоты на этапе стройки |
| Досрочный выход | Гашение по правилам банка | Переуступка договора с дисконтом или премией |
Рассрочка застройщика: как это работает
Тайская рассрочка это не банковский продукт, а график платежей в договоре: бронь 50-100 тыс. THB фиксирует лот, взнос 20-30% при подписании, остальное частями по этапам стройки. Типовые схемы 30/70 и 50/50 растягивают оплату на 2-3 года без единого процента сверху.
- 30/70: 30% на старте, 70% ближе к ключам: максимум денег остаётся у вас дольше всего.
- 50/50: половина на старте, половина к сдаче: чаще у проектов на финальных стадиях.
- Поэтапные схемы: 4-8 траншей по реальному прогрессу стройки: заливка фундамента, коробка, отделка, сдача дома. Платежи по этапам защищают и от задержек: пока этап не готов, транш не вносится.
- Экономика застройщика: деньги покупателей финансируют стройку вместо банковского кредита: поэтому процент и не берётся.
Детальный разбор графиков с расчётами собран в гайде о платёжных схемах, а связка рассрочки с вкладом, где свободные деньги зарабатывают 12-16% до каждого транша, в сравнении вклад против недвижимости.
Цена кредита: расчёт переплаты на лоте 5 млн THB
Возьмём медианный лот каталога за 5 млн THB, это около 12 млн ₽, и сравним два способа его оплатить за 2 года. Расчёт огрублён в пользу кредита: тело гасится равномерно, ставка взята из рыночного коридора 20-25% для займов под залог.
| Параметр | Кредит 12 млн ₽ на 2 года | Рассрочка 30/70 на 2 года |
|---|---|---|
| Проценты за 2 года | 4,8-6 млн ₽ | 0 ₽ |
| Требуемый залог | Квартира в РФ с оценкой | Нет |
| Страховки и комиссии банка | Сотни тысяч ₽ | Нет |
| Итоговая стоимость лота | 17-18,5 млн ₽ | 12 млн ₽ по прайсу |
| Переплата | 40-55% цены лота | 0% |
Переплата 4,8-6 млн ₽ это не абстракция, а полноценная половина второго лота: на эти деньги покупается отдельная студия в Патонге или Най Янге из сегмента до 100 тысяч долларов. Аргумент «зато лот за это время вырастет» здесь не спасает: рост ликвидных проектов 5-8% в год в батах не обгоняет рублёвую ставку 20-25%, и кредитное плечо на этом рынке математически работает против покупателя каждый месяц займа.
Три замены ипотеке для иностранца
Классической банковской ипотеки Таиланда для иностранцев практически нет, но рынок выстроил 3 рабочие замены с диапазоном ставок от 0% до 10%, закрывающие разные ситуации. Выбор между ними зависит от стадии лота и источника вашего дохода.
- Рассрочка до ключей, 0%. Для лотов на этапе стройки: базовый и лучший вариант, 86% каталога продаются именно так.
- Финансирование застройщика после сдачи: 5-10% годовых в батах. Для готовых лотов: срок 3-7 лет, взнос 30-50%. Дороже рассрочки, но долг в батах совпадает с валютой арендного дохода лота.
- Международная ипотека UOB Singapore. Для заёмщиков с подтверждённым международным доходом: отдельная процедура и требования. Все схемы с условиями разобраны в гайде об ипотеке на Пхукете.
Когда кредит в России всё же уместен
Честность требует назвать случаи, где российский заём работает, и все 3 объединяет одно слово: коротко, от 3 до 6 месяцев. Кредит месяцев не успевает накопить разрушительную переплату при 18-28% годовых, кредит лет успевает всегда.
- Бридж до своих денег: 3-6 месяцев. Продажа квартиры в РФ затянулась, а взнос по брони горит: заём под залог на месяцы под 18-28% стоит терпимо и гасится с продажи. Схема разобрана в гайде об обмене квартиры на Пхукет.
- Готовый лот с горячей ценой. Сильная вторичка с торгом 10-15% не ждёт: короткий заём фиксирует сделку, гасится за месяцы.
- Льготная ставка, если она есть. Редкие корпоративные или субсидированные займы под однозначный процент меняют арифметику: считайте против 0% рассрочки и 5-10% батового финансирования.
Общее правило всех трёх случаев: рублёвый кредит в этой схеме инструмент скорости, а не финансирования. План его погашения существует до подписания, источник погашения назван, срок месяцы.
Ошибки заёмщиков: три дорогие истории
Разбор обращений «как теперь быть» даёт 3 повторяющиеся ошибки кредитного маршрута, и каждая из них стоила владельцу от 300 тысяч до нескольких миллионов рублей. Все 3 предотвращаются на этапе решения, до похода в банк.
- Кредит «на всякий случай» до выбора лота. Проценты капают с первого дня, а подбор занимает 2-6 недель: заём берётся под конкретную сделку с датой, не наоборот.
- Длинный кредит под короткую задачу. Бридж на 4 месяца оформлен трёхлетним договором «для гибкости»: банк взял комиссии за весь горизонт, досрочное гашение вернуло не всё.
- Игнорирование рассрочки из-за спешки. Покупатель взял готовый лот в кредит, хотя соседняя очередь того же проекта продавалась на стадии с рассрочкой 50/50 и ценой на 12% ниже: спешка обошлась в двойную переплату.
Общий знаменатель всех 3 ошибок: решение о займе принималось раньше решения о лоте. Правильный порядок обратный: сначала выбирается лот и его платёжный график, потом, если кассовый разрыв вообще остался, под него подбирается инструмент с датой и источником гашения.
Валюта долга против валюты дохода
Отдельный аргумент против рублёвого кредита структурный: валюта долга не совпадает с валютой актива и его дохода. Лот зарабатывает в батах 6-9% чистыми, долг требует рублей под 18-28%, и между ними стоит курс, который за цикл сделки менялся на 15-30%.
- Рассрочка: транши в батах по графику, курс усредняется по 4-8 конвертациям.
- Батовое финансирование: аренда лота гасит долг в той же валюте, конвертаций нет.
- Рублёвый кредит: один курс входа и валютная рулетка на весь срок займа.
Рассрочка решает это устройство само собой и без участия банков: транши идут в батах по графику стройки, каждый из 4-8 платежей конвертируется по своему курсу дня, и валютный риск усредняется по нескольким точкам за 2-3 года вместо одной большой конвертации в день сделки. Батовое финансирование застройщика после сдачи идёт ещё дальше: арендный доход лота, те самые 6-9% чистыми, гасит долг в той же валюте вообще без конвертаций. Рублёвый кредит устроен противоположно: курс входа один, и дальше начинается рулетка. Если рубль ослабнет к бату за время займа, обслуживание рублёвого долга останется прежним, а доход лота в рублёвом выражении вырастет; при укреплении рубля картина зеркальная и неприятная. Смысл выбора не в угадывании направления курса, а в снятии лишней переменной: сделка на другом конце света и без валютной рулетки содержит достаточно решений, чтобы не добавлять к ним ставку на курс.
Плюсы и минусы каждого инструмента
Сведём 3 инструмента в таблицу: рассрочка под 0% выигрывает по цене денег, кредит по скорости доступа, батовое финансирование под 5-10% по совпадению валют долга и дохода. Слабости каждого перечислены рядом: именно они очерчивают границы разумного применения.
| Инструмент | Сильные стороны | Слабые стороны |
|---|---|---|
| Рассрочка застройщика | 0%, без залога, транши усредняют курс, доступна в 86% каталога | Только этап стройки, дисциплина траншей |
| Кредит в РФ | Деньги сразу, работает для любых покупок | 18-28% годовых, залог, переплата 40-55% за 2 года |
| Финансирование застройщика | 5-10% в батах, для готовых лотов, долг в валюте дохода | Взнос 30-50%, дороже рассрочки |
Кому что: три сценария
Правильный инструмент определяется стадией лота и источником ваших денег, и в 3 типовых сценариях из практики сделок 2024-2026 годов ответы получаются разными, от «кредит не нужен вовсе» до «короткий бридж уместен». Найдите свой сценарий до разговора с банком и внесения брони.
- Покупка на этапе стройки, деньги есть или копятся. Рассрочка: взнос 20-30%, транши с вклада, где остаток зарабатывает 12-16%. Кредит в этой картине не нужен вовсе.
- Деньги от продажи актива в РФ приходят через 2-4 месяца. Возвратная бронь фиксирует лот и цену, а при жёстких сроках добавляется короткий бридж под залог с планом гашения из продажи.
- Готовый лот, всей суммы нет. Финансирование застройщика после сдачи под 5-10% годовых в батах со взносом 30-50% на срок 3-7 лет: долг живёт в валюте дохода, и аренда лота помогает его гасить.
Совет от практики: если банк в России уже одобрил вам крупный заём под залог и рука тянется «взять, пока дают одобрение», проведите один короткий тест на бумаге за 5 минут. Выпишите 3 числа: предложенную банком ставку кредита, чистую доходность лота в батах (6-9%) и свой прогноз годового роста цены, затем сложите второе с третьим и честно сравните полученную сумму с первым числом. Рыночные 18-28% проигрывают этой сумме 11-17% каждый год займа без исключений: кредит гарантированно съедает больше, чем лот способен заработать даже в самый удачный год высокого сезона. Этот тест переворачивается только льготной ставкой ниже 10% или сроком займа в месяцы: во всех остальных случаях деньги для Пхукета правильнее копить на вкладе под 12-16% и заводить рассрочкой, чем занимать под рыночный процент, который гарантированно обгоняет доход.
Чек-лист решения о финансировании
- Стадия лота определена: стройка с беспроцентной рассрочкой или готовый объект
- Для стройки: график 30/70 или 50/50 сопоставлен с вашим денежным потоком
- Свободные деньги между траншами работают на вкладе под 12-16%, а не лежат на карте
- Кредит рассматривается только с планом гашения за месяцы и названным источником
- Для готового лота: запрошены условия финансирования застройщика в батах
- Тест «ставка кредита против полного дохода лота» пройден на бумаге до подписания каких-либо договоров
Что посчитать до выбора схемы финансирования
Решение между кредитом в России и рассрочкой застройщика сводится к 5 числам, и посчитать их можно за один вечер. Считайте в той валюте, в которой получаете доход, иначе курс сделает сравнение бессмысленным.
- Ставка и полная стоимость кредита в России за весь срок, а не платёж в месяц.
- График рассрочки застройщика: сколько платите до ключей и что остаётся на регистрацию.
- Расходы сверх цены: сбор за регистрацию 2 %, юрист, амортизационный фонд, счётчики.
- Чистая доходность лота после управляющей компании, содержания и налога.
- Запас на курс: перевод из рублей в баты по пути теряет на конвертации и комиссиях.
Связанные материалы
- Платёжные графики 30/70 и 50/50
- Ипотека на Пхукете: все схемы
- Вклад или недвижимость: расчёт
- Продать в России и купить на Пхукете
- Рассрочка от застройщика: условия
Не хватает всей суммы на лот?
Подберём проекты с графиками под ваш денежный поток: рассрочка, батовое финансирование, стыковка с продажей в РФ.
Написать в мессенджер
Частые вопросы
Почти всегда нет: заём под залог стоит 18-28% годовых, рассрочка застройщика 0%. Кредит уместен только коротким бриджем на 3-6 месяцев до прихода своих денег.
Бронь 50-100 тыс. THB, взнос 20-30%, остальное по этапам стройки за 2-3 года: схемы 30/70 и 50/50. Процентов нет, итог равен цене прайса.
Классической почти нет. Замены: рассрочка 0% до ключей, финансирование застройщика после сдачи под 5-10% в батах (взнос 30-50%, срок 3-7 лет), международная ипотека UOB Singapore.
12 млн ₽ под 20-25% на 2 года это 4,8-6 млн ₽ процентов: 40-55% цены лота. Рассрочка за те же 2 года стоит 0 ₽.
Коротко и с названным источником гашения: бридж до денег с продажи в РФ, фиксация горячего готового лота, редкая льготная ставка ниже 10%.
Сравните ставку кредита с суммой дохода лота: 6-9% аренды плюс 5-8% роста дают 11-17% в год. Рыночные 18-28% съедают больше: значит, копить и заводить рассрочкой выгоднее, чем занимать.
Основатель MORE Group
Основатель MORE Group. Четыре года в инвестиционном банке до переезда на Пхукет, с 2018 года работает на местном рынке недвижимости. Ведёт отношения с застройщиками и лично сопровождает сделки дороже 300 000 долларов.
Получите подборку объектов на Пхукете
Расскажите о своём бюджете и целях. Эксперт пришлёт подборку за 2 часа.